
世界上最大规模的IPO即将到来,主体就是马斯克的SpaceX。本次上市,公司计划募集750亿美元,目标是冲击7.5万亿美元的市值。7.5万亿美元的体量,足以超越众多国家的经济总量。
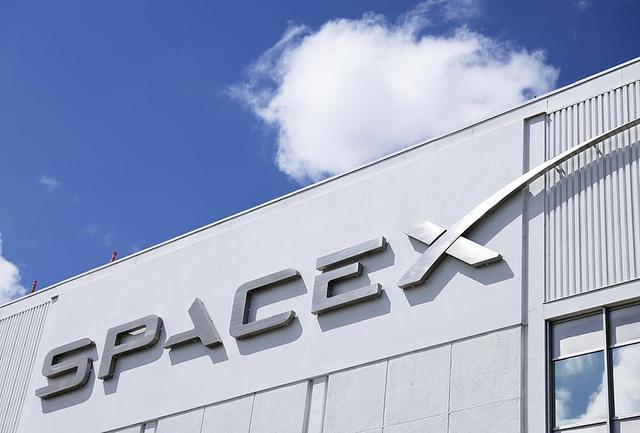
随着SpaceX招股书披露,业界出现了截然不同的两种声音。有人将其视作伟大的梦想,甘愿为梦想奔赴;也有人质疑马斯克此举存在炒作成分,相关愿景未必能够落地。
天才与炒作、梦想与现实之间,往往只隔着一层薄纸。突破这层界限、达成目标,便是天才;无法落地实现,便会被视作空谈。
纵观过往,马斯克已经落地了诸多项目。从最初的PayPal,到特斯拉、SpaceX,真实的火箭发射、规模化的星链布局,都是实实在在的成果。但即便如此,依旧有人质疑,马斯克的个人梦想,能否撑起如此庞大的市值,市场对此始终存有顾虑。
马斯克的布局方向十分清晰:将海量卫星送入太空,搭建太空算力。当下人工智能时代,行业竞争的核心最终落脚于水资源与电力资源。AI模型训练需要消耗大量水和电力,地球的资源承载力有限,且地面算力运营成本极高。
基于此,马斯克提出了全新思路:将服务器部署至太空,依托太空完成运算后再回传数据。太空拥有取之不尽、用之不竭的太阳能,同时具备绝佳的散热条件,无需像地球算力中心那样,为散热消耗大量水资源,能够大幅降低算力运营成本。
这套布局的落地,需要火箭持续发射卫星,马斯克计划向太空发射一万颗卫星。除此之外,他还规划了月球基地建设、向火星移民一百万人的宏大愿景。按照规划,若百万人火星移民计划落地,马斯克将获得2亿股公司股票,价值难以估量。如今的马斯克已是全球首富,但这套宏大蓝图的落地,依旧暗藏重重阻碍。
为梦想欢呼是一回事,掏钱买入股票、为梦想买单,又是另一回事。目前SpaceX仍处于持续亏损状态,亏损缺口如何填补、未来能否实现盈利回本,都是市场关注的核心问题。
资本市场投资这家公司,核心投资的是未来预期,但这份预期背后,潜藏着诸多不确定性挑战。
首要挑战来自马斯克本人。这套宏大布局,唯有马斯克敢于构想、敢于落地执行。投资SpaceX,本质上是押注马斯克的个人能力与状态。一旦马斯克身体出现问题、或是终止相关规划,这家公司的核心发展逻辑便会崩塌。买入SpaceX股票,就是买入对马斯克的信心,这一点毋庸置疑。
其次是美国监管政策的不确定性。当前特朗普担任美国总统,且马斯克参与助力其竞选,现阶段政策层面不会出现重大阻碍。但未来一旦政权更迭、民主党执政,卫星发射的各类牌照、运营许可可能面临收紧甚至叫停。同时,SpaceX百分之二十的收入来自美国NASA官方项目,若官方合作终止,公司营收将遭受重大冲击,政策风险始终是悬顶之剑。
第三是全球行业竞争压力。布局太空算力、太空产业的并非只有马斯克一家,已有初创企业率先开启太空服务器部署,同时全球范围内的低成本竞争对手持续涌现。SpaceX能否持续领跑行业、实现商业化盈利,仍是未知难题。
总体而言,马斯克的太空愿景宏大且震撼。人类发展的突破,往往源于敢想敢做,更源于能够落地执行的能力。此次750亿美元的超大募资,即便前期持续亏损,依旧获得资本市场青睐,逻辑与互联网行业发展脉络如出一辙。回顾数十年互联网行业发展,多数企业长期亏损却持续获得资本加注,核心原因便是亏损期持续做大用户与数据规模。
无论是互联网行业,还是未来的太空产业,都遵循赢者通吃的规则:行业第一名包揽八成利润,第二名仅能分得一成利润,其余从业者几乎无利可图。SpaceX上市后,若能持续做大做强,将拥有海量潜在收益,这也是其能够达到百倍估值的核心原因。
除此之外,公司运营层面也存在争议。马斯克将旗下多个产业、自有AI业务并入SpaceX体系,被外界质疑借机谋求私利。其旗下AI业务的技术实力,相较于OpenAI、谷歌等行业头部企业存在明显差距,却被强行绑定上市主体,引发了业界诸多非议。
如今,马斯克750亿美元募资的宏大项目正式启动,未来究竟能否兑现愿景、实现价值飞跃,我们能否保持乐观预期,仍有待时间验证。
华融配资提示:文章来自网络,不代表本站观点。